 VBIT 香港威币加密资产


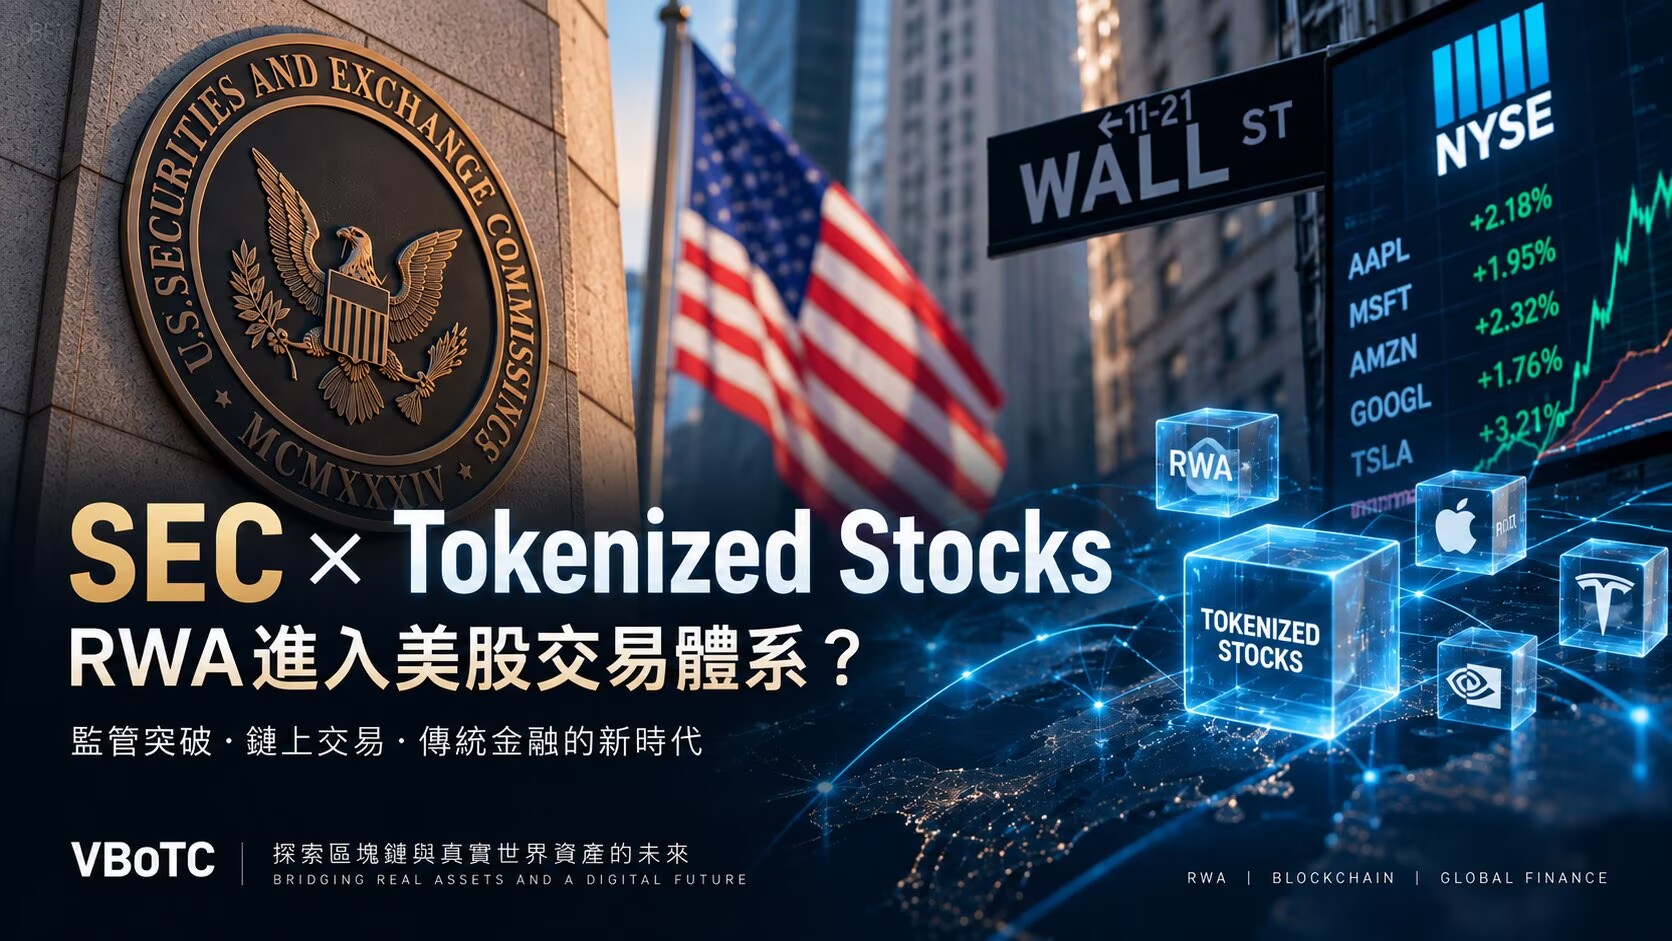
2026 年 9 月 17 日,美国证券交易委员会推出「Innovation Exemption」:在一系列限制与投资者保护条件下,允许特定 Tokenized Securities Venues使用链上自动做市商与流动性池交易代币化 NMS 股票。
这不是一纸「全面放行代币化美股」的命令,也不是所有链上股票平台从此都可以自由进入美国市场。更准确地说,SEC 正在打开一条受控、临时而且附带明确边界的监管通道。对 RWA而言,真正值得注意的不是又多了一种链上产品,而是代币化开始触及公开股票的二级市场交易机制。
SEC「创新豁免」到底开放了什么?
根据 SEC 发布的正式命令,这项豁免主要处理两个监管障碍。第一,符合条件的 TSV 可暂时豁免于《1934 年证券交易法》中「交易所」的定义,从而可以在不以传统全国性证券交易所或 ATS 模式运作的情况下,透过经许可的 AMM 流动性池撮合代币化股票交易。第二,部分以自有资本向流动性池提供代币化股票、并具有做市特征的流动性提供者,也可在特定条件下获得「交易商」定义的临时豁免。
这里有一个很重要的制度设计:参与者本身是经过验证、具备权限的「permissioned participants」,但承载智能合约的分散式帐本则要求是公开、无需许可的网路,而且智能合约必须可审计、公开。换句话说,SEC 并不是把美股直接搬到完全匿名、完全无门槛的 DeFi 环境中,而是在「合规准入」与「公开链基础设施」之间尝试建立一个可监管的中间层。
此次适用的核心资产是 Tokenized NMS Stock,也就是将美国全国市场系统中的股票以分散式帐本形式进行代币化表示。SEC 的命令同时明确排除了权证等部分工具,并要求 TSV 在底层传统股票暂停交易时,同步停止相应代币化股票的交易。
代币化股票,不等于「挂钩美股价格的加密代币」
这次规则最值得关注的一点,是 SEC 对「真正的代币化股票」与「合成式价格敞口」做了清楚区分。符合此次豁免的代币化股票,可以由上市公司本身、受其委托的机构,或者与发行人无关的第三方进行代币化;但代币持有人必须获得与对应传统股票相同的权利与待遇,包括股息权与投票权等。
相反,如果某个加密资产只是由第三方发行,经济上追踪某只股票的价格,却并不让持有人真正取得对应股票的股东权利,那么它并不属于本次「Tokenized NMS Stock」的范围。对 RWA 市场而言,这个差异非常关键:资产上链不能只停留在「价格映射」,真正的资产代币化还要处理所有权、公司行动、股东沟通、权利分配与法律可执行性。
对于由非关联第三方发行的代币化版本,TSV 还必须先向底层股票发行人发出书面通知,并给予对方提出反对的机会。这意味着「把任何美股包装成链上代币」并不是此次豁免所支持的模式,发行人的意愿仍被纳入制度设计。
为什么这一步对 RWA 特别重要?
过去几年,RWA 的高速增长主要集中在代币化美国国债、货币市场基金、私人信贷、黄金与房地产等领域。这些资产证明了区块链可以用来记录所有权、缩短结算流程并提升资产可分割性,但「公开上市股票」一直更难处理,因为它直接连接美国成熟而高度规范化的交易、报价、清算、结算和市场监督体系。
因此,SEC 此次动作的真正意义,是把监管讨论从「代币化证券是否存在」推进到了「代币化股票可以在什么条件下形成二级市场」这一层。当链上证券可以不只被发行和托管,还能进入受监管的交易与流动性机制,RWA 才开始从「资产数位化」进一步走向「资本市场基础设施数位化」。
这也解释了为什么此次命令不只谈代币本身,还大量涉及 AMM、流动性提供者、交易透明度、智能合约、交易暂停与市场数据。SEC 正在观察的不只是某种新金融产品,而是一套可能与传统订单簿市场并存的链上市场结构。
AMM、24 小时交易与近即时结算,美股市场结构可能怎么变?
传统股票交易主要依赖交易所订单簿,由买卖双方的报价形成市场价格;AMM 则不同,它透过智能合约与流动性池中的资产比例自动计算交易价格。这种机制长期存在于加密资产市场,如今 SEC 首次以明确的临时豁免框架,允许它被用于特定代币化美股的交易实验。
SEC 在命令中列出的潜在优势包括投资者自我托管、全天候交易、股票碎片化持有,以及近乎即时的结算。若这些能力最终能在合规框架下大规模落地,传统股票市场中「交易时间」「最低可投资单位」以及交易后结算流程,都可能被重新设计。对跨境投资者而言,链上资产还可能降低不同基础设施之间的技术摩擦。
但这些优势目前仍应理解为「潜力」,而不是已经全面实现的市场现状。SEC 同样指出,AMM 的定价可能与传统股票市场价格产生偏离;如果链上市场与原有交易所形成两套流动性池,还可能出现流动性分散与价格发现效率下降。因此,新规设置了相当保守的交易规模限制:Tier 1 代币化股票最多可涵盖 75 个交易代码,单一股票的平均交易量上限为其前一月平均日成交股数的 0.25%;Tier 2 则最多为 250 个交易代码,成交量上限为 2.5%。这些限制表明,SEC 的重点仍是让市场「可试验」,而不是立即与主流美股交易量竞争。
这不是全面放开:五年期限背后,是一座通往正式规则的桥
此次创新豁免将在正式发布后维持五年,且附带多项持续性条件。除了交易数量与成交量限制外,TSV 还需要公开自身运作方式与交易活动,提供交易透明度资讯;智能合约必须可审计并部署于公开、无需许可的分散式帐本;底层股票一旦在主要上市交易所停牌,代币化版本也必须同步停止交易。
更重要的是,豁免并没有取消美国证券法中的反欺诈、反操纵等基本义务。这意味着「上链」不等于离开证券监管体系。SEC 主席 Paul S. Atkins 将此次措施定位为在制定更持久规则之前的一个过渡机制,SEC 也同步向市场公开征求意见,希望透过实际运作经验判断未来是否需要进一步立法或规则制定。
因此,与其说美国已经正式建立了完整的链上股票市场,不如说监管机构第一次为这种市场结构提供了可操作的入口。未来五年的核心问题将不只是「有多少股票被代币化」,而是链上市场能否在价格发现、流动性、投资者保护、公司治理和结算效率之间找到可持续的平衡。
RWA 正在进入美股交易体系吗?
答案正在从「概念上可以」逐渐变成「制度上开始允许」。但更精确的表述是:RWA 已经获得一条进入美国公开股票二级市场的监管通道,而这条通道目前仍然狭窄、临时、有条件,也带有明显的试验性质。
对全球资产代币化市场而言,这一步的重要性在于,监管焦点开始从「资产能否被做成 Token」转向「Token 如何与真实证券权利、交易基础设施和市场监督相连接」。如果未来这套模式能够证明链上交易确实可以降低摩擦、提升结算效率,同时维持市场公平与投资者保护,那么代币化股票可能成为 RWA 从加密原生市场走向主流资本市场的重要拐点。
对香港、迪拜、新加坡及其他正在探索数位资产和 RWA 的金融中心来说,美国此次政策也提供了一组值得观察的监管设计:参与者准入、真实股东权利、发行人反对权、公开链智能合约、交易量上限以及与传统市场停牌机制联动。未来不同司法管辖区未必会复制同一模式,但「资产上链」与「市场规则上链」正在同步发生,已经越来越难被视为两个分离的议题。
更准确的结论不是「美股已经全面上链」,而是:美国监管机构已经为代币化股票的链上二级交易打开了一扇有条件的门。
VBIT 香港门店查询
VBIT 在旺角、尖沙咀、铜锣湾及观塘提供实体 Crypto OTC 服务,交易以门店港币现金交收。USDT 仅限出金,本店不向客户出售 USDT。
查看门店位置与联系方式,或通过官方 WhatsApp查询报价及预约到店。