 VBIT 香港威币加密资产


引言:稳定币竞争正在从「发行」走向「支付入口」
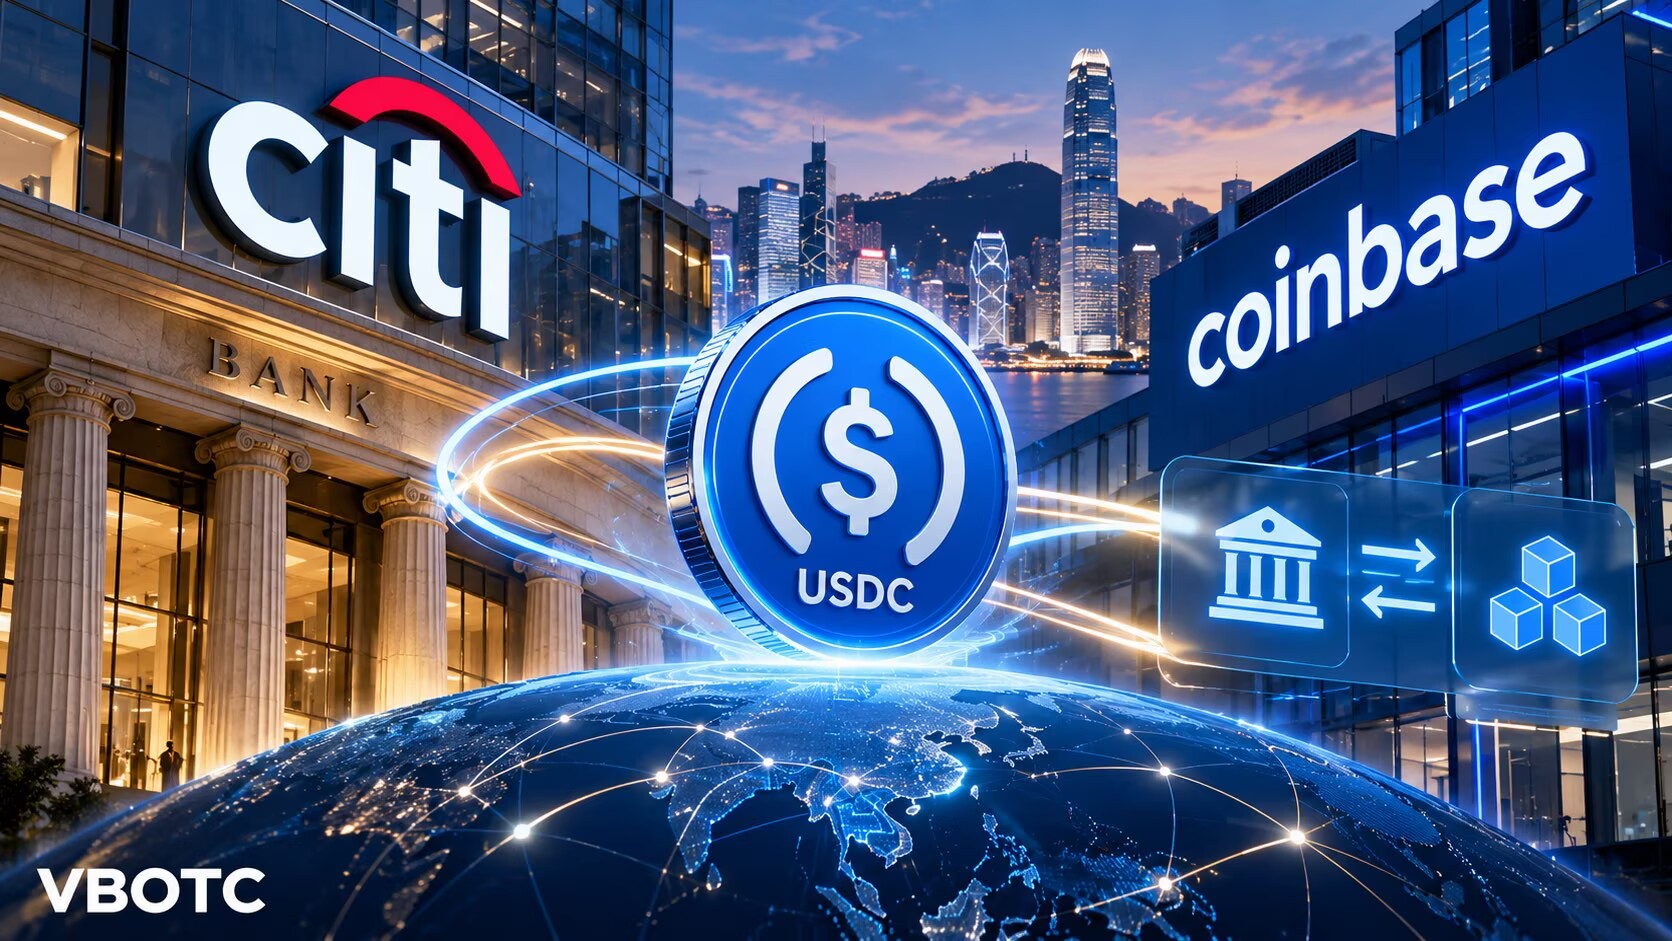
稳定币正在快速离开「加密货币交易工具」这个单一定位,进一步进入企业支付、跨境结算与传统银行服务。2026年9月28日,Citi(花旗)与Coinbase宣布扩大合作,试图把法币银行体系与稳定币支付基础设施更直接地连接起来。
这次合作最值得关注的地方,不是「银行开始碰加密货币」这么简单,而是双方正在把稳定币嵌入企业日常收付款流程:Coinbase的企业客户可以使用由Citi基础设施支援的Virtual Accounts,收到法币后可自动转换为稳定币;另一方面,Citi的机构客户则可以透过Spring by Citi接受稳定币付款,并由Coinbase处理数字资产支付环节,再自动转换为法币完成结算。
如果这种模式逐渐扩大,稳定币未来的竞争重点可能不再只是「谁发行的规模更大」,而是谁能掌握企业端的支付入口、银行端的法币通道,以及数字资产与传统金融之间的结算接口。
一、Citi与Coinbase究竟做了什么?
根据Citi与Coinbase公布的合作内容,这次扩展主要包含两个方向。第一个方向是Coinbase Virtual Accounts。Coinbase选择Citi Services旗下的Virtual Account Wallet作为银行基础设施,使企业客户可以获得接近传统银行账户的收款、持有及付款能力。当法币资金进入相关账户后,可以透过Coinbase的支付系统自动转换为稳定币。
第二个方向是Merchant Stablecoin Acceptance,也就是商户稳定币收款。Citi计划透过Spring by Citi,让其机构客户可以在付款环节接受稳定币。Coinbase Payments负责稳定币支付及转换,商户最终可由Citi以法币完成结算。换句话说,商户可以接受客户以稳定币付款,但自身并不一定需要直接持有、保管或管理稳定币。
对企业来说,这个设计降低了一个长期存在的门槛:如果一家公司既要使用银行系统,又要使用链上稳定币,过去往往需要分别处理银行账户、数字资产钱包、合规、资金转换及技术串接。现在Citi与Coinbase试图把这些环节整合成更接近单一支付流程的产品。
未来的竞争,可能不是「Stablecoin VS Bank」,而是「Stablecoin + Bank」。
二、为什么这次合作比「银行支援加密货币」更重要?
过去几年,银行与加密货币公司的合作多集中在账户服务、交易出入金、资产托管或机构交易。这些服务主要解决的是「如何让资金进入数字资产市场」。
而Citi与Coinbase这次进一步触及的是企业支付本身。当稳定币开始出现在付款、收款、结算及资金管理流程中,它的角色就不再只是交易所里用来计价或交易的数字资产,而开始接近一种新的Payment Rail(支付轨道)。
对搜寻「稳定币支付」「Stablecoin Payment」「企业如何使用稳定币」的用户而言,这是一个非常具体的案例:企业并不一定要全面转向加密货币,也不需要放弃银行账户,而是可以在既有银行体系之上增加一层稳定币支付能力。这正是稳定币走向大规模商业应用时更可能出现的路径。
三、企业为什么开始关注稳定币跨境支付?
传统跨境支付通常涉及多个金融机构、代理银行、外汇转换与清算环节。对大型企业而言,真正重要的不只是单笔交易费用,而是资金何时到帐、是否可以全天候运作、跨时区资金如何调度,以及财务团队需要投入多少人力处理对帐与流动性管理。
基于区块链的稳定币具有全天候转移、可程式化及链上可追踪等特性,因此在跨境支付、平台结算、供应商付款和全球电商等场景中具有吸引力。Citi在此次合作公告中也强调市场对24/7、always-on金融服务的需求正在增加。
不过,稳定币并不代表所有跨境支付都一定更便宜或立即完成。企业的实际成本与效率仍会受到链上网络费用、法币兑换、银行处理、反洗钱审查、地区监管、稳定币流动性以及交易对手风险等因素影响。真正的变化,是企业开始多了一条可以与传统银行系统并行或整合的支付路径。
四、传统银行不是被取代,而是在吸收区块链基础设施
很多早期区块链叙事把「去银行化」视为最终方向,但目前大型金融机构的实际行动正在呈现另一种模式:银行保留法币账户、合规、清算与客户关系,同时把区块链、代币化与稳定币作为新的底层技术或支付工具。
Citi与Coinbase的合作就是一个典型例子。Citi提供受监管的银行基础设施、法币结算和全球企业金融网络;Coinbase则提供稳定币、链上支付与数字资产技术。双方并不是在同一个位置竞争,而是在不同金融层级进行连接。
按照Citi公布的资料,其业务覆盖超过180个国家和司法管辖区,每日处理的资金规模约6万亿美元。这种传统金融网络一旦与稳定币支付接口打通,意义可能远大于单一加密货币平台新增一项付款功能。值得注意的是,相关合作会首先在美国推出,后续能力仍有待双方进一步扩展。
五、这对香港稳定币市场意味着什么?
香港在2026年已进一步进入稳定币持牌与监管落地阶段。香港金融管理局在稳定币相关制度下,亦持续公布涉及持牌稳定币发行人、银行及其他中介机构的监管指引。这意味着香港市场的重点正在从「是否允许稳定币」逐步转向「稳定币可以在什么合规框架下被使用」。
从Citi与Coinbase的案例来看,香港值得观察的下一步,未必只是会出现多少种新的稳定币,而是银行、支付机构、持牌发行人、交易平台与企业服务商之间能否建立真正可用的支付与结算接口。例如跨境贸易、电商收款、企业资金管理、RWA交易结算,都可能成为稳定币较具实际价值的应用场景。
六、稳定币与RWA的关系可能比想像中更直接
RWA(Real World Assets,现实世界资产代币化)要真正形成大规模市场,除了需要把股票、债券、基金、黄金或其他资产「代币化」,还需要一个可以在链上完成付款与结算的资金端。
如果只有资产上链,但付款端仍完全依赖传统营业时间、跨境汇款与多层清算,那么资产代币化带来的效率提升会受到限制。因此,稳定币、代币化存款以及银行的链上结算工具,很可能会成为RWA生态中的重要「现金腿」。
这也是为什么近年「RWA」与「Stablecoin」经常同时出现在大型金融机构的数字资产战略中。一边解决资产如何上链,一边解决资金如何在链上或跨系统完成结算,两者结合后才更接近完整的数字金融基础设施。
七、稳定币进入银行体系后,风险反而更需要被区分
稳定币支付进入银行与企业场景,并不代表相关风险消失。不同稳定币的发行主体、储备资产、赎回机制、司法管辖区与监管状态并不相同;企业是否能接受某种稳定币,也取决于自身所在地、客户身份、KYC/AML要求与银行政策。
此外,链上交易不可逆、智能合约安全、钱包管理、网络拥堵以及法币兑换流动性,仍是实际部署时需要处理的问题。因此,企业采用稳定币的重点不应只是「速度快不快」,而是能否在合规、风险控制和营运效率之间形成可持续的流程。
这也是大型银行参与稳定币支付具有指标意义的原因:市场正在尝试把原本由企业自行承担的技术与合规复杂度,逐步交由银行、持牌平台和专业支付基础设施共同处理。
结语:下一场竞争,可能是谁掌握「法币 ↔ 稳定币」的接口
Citi与Coinbase的合作不等于传统银行体系已经全面转向稳定币,也不能证明稳定币会取代现有跨境支付网络。但它清楚显示了一个正在形成的方向:稳定币正在从加密货币市场内部的交易工具,逐步走向企业支付与银行级金融基础设施。
未来真正有价值的稳定币生态,可能不只是拥有最大的发行量,而是能够连接银行账户、企业财务、跨境支付、商户收款与RWA结算。谁能把法币与链上资金之间的转换做得更合规、更低摩擦、更容易被企业使用,谁就更有可能掌握下一阶段数字金融的重要入口。
对香港而言,稳定币监管框架已经逐步建立,下一个值得关注的问题也许不是「香港会不会发展稳定币」,而是持牌稳定币如何真正进入银行、支付、RWA与跨境商业场景。当监管、银行与区块链支付基础设施真正接通时,稳定币才可能从市场概念变成金融基础设施。
VBIT 香港门店查询
VBIT 在旺角、尖沙咀、铜锣湾及观塘提供实体 Crypto OTC 服务,交易以门店港币现金交收。USDT 仅限出金,本店不向客户出售 USDT。
查看门店位置与联系方式,或通过官方 WhatsApp查询报价及预约到店。